
[相談]
 私は会社で経理を担当しています。
当社では、今年(令和8年)10月から開始された社会保険の「保険料調整制度」を活用し、対象となる従業員の社会保険料負担を軽減することとしています。
そこでお聞きしたいのですが、上記の制度により軽減された社会保険料は、従業員個人が受けた経済的利益として、所得税の課税対象になるのでしょうか。教えてください。
[回答]
ご相談の保険料調整制度により軽減された従業員の社会保険料負担については、従業員個人の経済的利益には該当せず、所得税の課税対象にはならないものと考えられます。詳細は下記解説をご参照ください。
[解説]
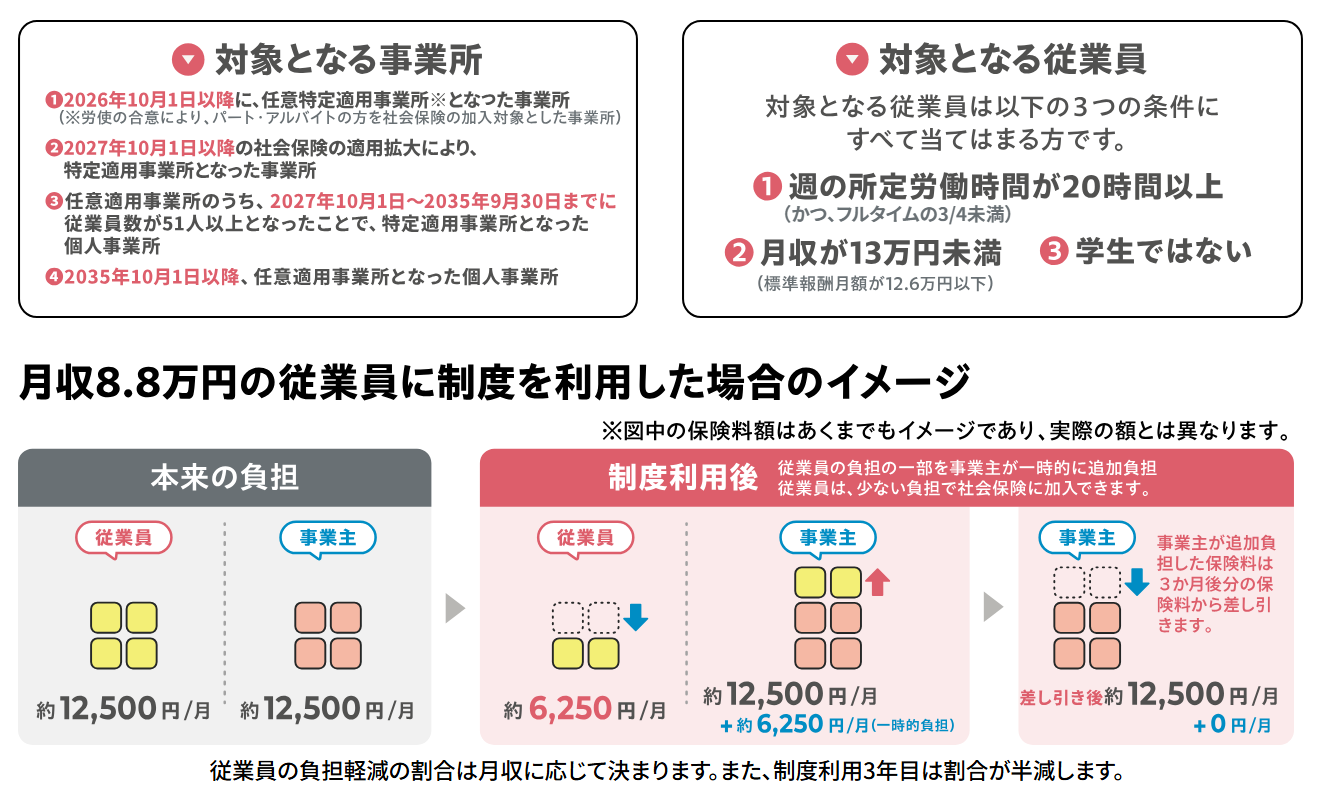
保険料調整制度とは、令和8年(2026年)10月1日から新たに始まった社会保険の制度で、事業主が従業員(※1)の保険料(※2)を一時的に一部負担することにより、従業員の保険料負担を通算3年間軽減(※3、※4)することができるというものです(※5)。
この制度では、事業主は軽減分を一時的に負担することになりますが、3ヶ月後分の(事業主が国に納める)保険料から追加負担分が差し引かれることとされているため、最終的に事業主が納付する保険料は(この制度の利用期間中は)増えることはなく、また、従業員が将来受け取る年金額にも影響はないとされています。
※1 この制度の対象となる従業員は、短時間労働者として健康保険・厚生年金保険に加入する被保険者のうち、標準報酬月額が12.6万円以下の人です。
※2 ここでいう保険料とは、健康保険料と厚生年金保険料です。
※3 賞与に係る保険料はこの制度の対象外とされています。
※4 制度利用3年目(通算して25ヶ月目以降)は保険料軽減割合が1・2年目(通算して1~24ヶ月目)の半分となります。
※5 保険料調整制度の利用を開始する場合、事業主が一定の申出期限内に「保険料調整開始申出書」を提出することが必要とされています。
健康保険法では、被保険者及び被保険者を使用する事業主は、それぞれ保険料額の2分の1を負担すると定められています。
その一方で、(上記1.の制度開始前から)健康保険組合は、規約で定めるところにより、事業主の負担すべき健康保険料額(一般保険料等額又は介護保険料額)の負担割合を2分の1以上に増加することができる、とも定められています。
この2分の1を超える割合の事業主負担の健康保険料について、国税庁は、「健康保険法の規定により事業主が負担すべき保険料」であることから、所得税の課税対象となる経済的利益には該当しない、という質疑応答事例を公表しています(※6)。
以上を総合的に勘案すると、今回のご相談の保険料調整制度により従業員の保険料負担が軽減された部分については、所得税の課税対象にはならないものと考えられます。
※6 国税庁ホームページ:源泉所得税質疑応答事例「健康保険料の事業主負担(2分の1以上の負担)による経済的利益」参照
[参考]
所法36、健康保険法161、162、社会経済の変化を踏まえた年金制度の機能強化のための国民年金法等の一部を改正する等の法律(令和7年法律第74号)附則1、22、23、24、25、別表第二、別表第三など
本情報の転載および著作権法に定められた条件以外の複製等を禁じます。